

Desde hace varios años, la distribución aérea, protagonizada por los GDS (Global Distribution Systems), atraviesa una profunda transformación estructural como nunca se vio y que ha generado diversos enfrentamientos y fricciones.
GDS: De la estándarización a la personalización
¿Cómo hicieron los GDS para soportar el embate del NDC y ponerlo a jugar a su favor? Tras el impacto inicial, todo el mercado se reacomoda
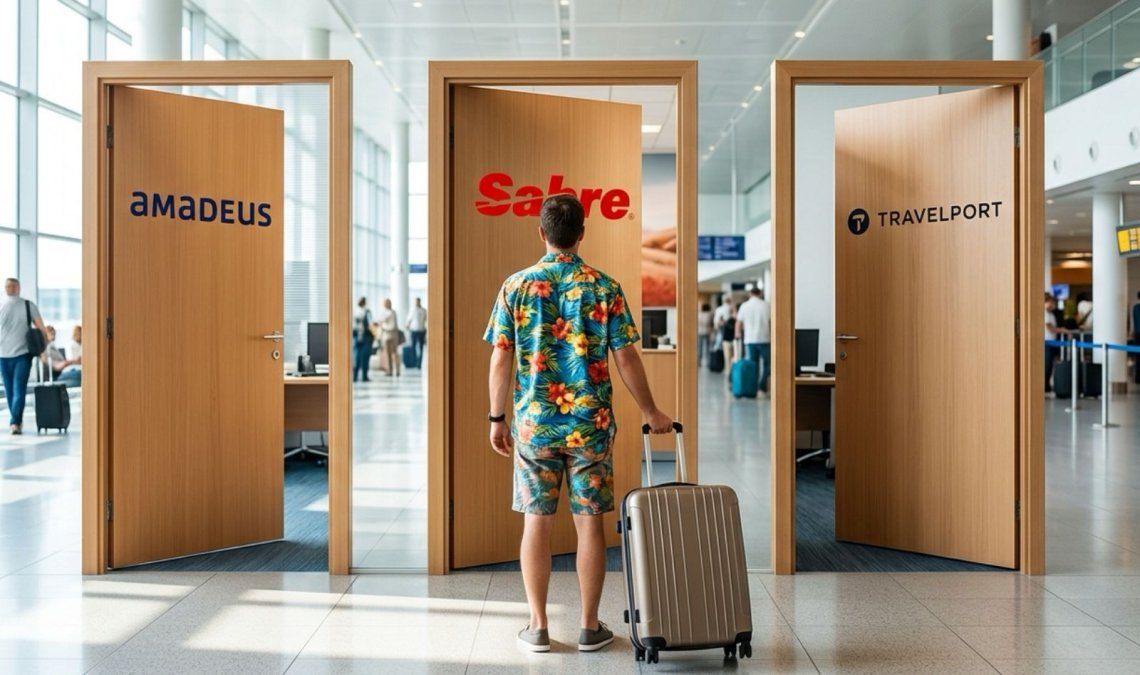
Los GDS se mantienen en el centro estratégico de la distribución aérea
En pocas palabras
- GDS transformados: Los sistemas de distribución aérea evolucionaron de motores de búsqueda a plataformas de comercialización.
- NDC y personalización: La adopción de NDC permite a las aerolíneas ofrecer contenido enriquecido y personalizado.
- Rol de Consolidadores: Enfrentan desafíos operativos y de inversión para integrar contenidos diversos y ofrecer servicios completos.
Resumen generado por Thinkindot AI
El cambio no se ha agotado, pero de la colisión inicial se ha evolucionado a instancias más racionales, dominadas por un intento generalizado de armonización y reacomodamiento. Y no es para menos, los especialistas consideran que los tres grandes GDS (Amadeus, Sabre y Travelport) gerencian un mercado nada despreciable de US$ 50 mil millones anuales.
El quién es quién entre los GDS
Los mencionados “Big Three” controlan la enorme mayoría de la distribución aérea, con puntos fuertes y débiles donde se complementan. Amadeus acapara un market share de entre el 37 y el 40%, sostiene un claro liderazgo en Europa, Medio Oriente y en Asia-Pacífico. Ha desarrollado una nueva arquitectura interna (Amadeus Nevio), diseñada específicamente pensando en Offers & Orders y mantiene una alianza con Microsoft.
Sabre, por su parte, se ha quedado con entre un 30 y 35% del mercado y es especialmente fuerte en Norteamérica y en el segmento corporativo, su principal “arma” es su plataforma SabreMosaic en alianza con Google Cloud.
Finalmente, cierra el conjunto Travelport, con entre 20 y 25%, con gran penetración en Reino Unido, algunos sectores del Sudeste Asiático y África, así como entre las agencias de viaje independientes. Su herramienta principal es la plataforma unificada Travelport+.
GDS en pleno cambio y evolución
Desafiados a cambiar, los GDS han evolucionado de motores de búsqueda y sistemas de reserva a plataformas de comercialización minoristas de turismo. Desde un punto de vista más técnico, significa pasar del concepto del inventario estático, donde el PNR (Passenger Name Récord) era el centro; al proceso de adopción masiva del NDC (New Distribution Capabilities), con contenido enriquecido e ingresos auxiliares; y lo que viene, que ya se avizora, son los conceptos ONE Order y Offers & Orders, ya sin PNR ni e-tickets.
La realidad es que si alguna vez el NDC representó una amenaza posible para los GDS ya no lo es, sobre todo porque los propios “Big Three” han adoptado y desarrollado vastamente esa tecnología. De hecho, tanto Amadeus, como Sabre y Travelport tienen certificación nivel 4 de IATA en NDC.
Obviamente, no está dicha la última palabra y persisten algunas fricciones. Mientras alcanzar las tarifas NDC en los GDS es sencillo, gestionar cambios en las reservas sigue presentando algunas dificultades.
Otro gran desafío es que el modelo de facturación de los GDS (y por lo tanto sus ingresos) está en tela de juicio, como veremos más adelante.
La gran oportunidad reside en avanzar hacia la hiper-personalización de las ventas, impulsada por la Inteligencia Artificial. Esto va profundizando el rol de los GDS que mediante herramientas con IA como Sabre Red 360 o Amadeus Cytric, no solo colaboran con las agencias de viajes en el proceso de reserva, sino que optimizan itinerarios, predicen cancelaciones y construyen recomendaciones personalizadas en tiempo real.
También se debe considerar lo importante que es el tráfico corporativo para los GDS, de hecho representa el 80% de las reservas. Esto abre la oportunidad de trabajar de modo mucho más estrecho con los TMC (Travel Manager Company) ayudándolos en su gestión (políticas de viaje, reportes y demás) y en el traspaso de herramientas de autogestión para los propios viajeros corporativos, una tendencia muy en boga.
¿Se acabó la “guerra” con las aerolíneas?
Históricamente, las aerolíneas pagaban. El booking fee se llegó a ubicar entre los US$ 3 y US$ 12 por tramo reservado al GDS. Éstos, a su vez, impulsaban las ventas incentivando a las agencias de viajes. Los Big Three aseguraron por décadas que ese modelo de ingresos les permitía sostener las ingentes inversiones en tecnología, que los condujo a convertirse en concentradores de oferta turística, en un esquema global que los ponía en el centro estratégico (el modelo GDS-centrista).
Por su parte, las aerolíneas terminaron por convencerse que se trataba de un esquema injusto y costoso. La posibilidad tecnológica de comenzar a personalizar la oferta (NDC) las llevó tratar de eludir a los GDS aplicando tarifas diferenciadas, a las reservas realizadas a través de los Big Three, y a privilegiar contenido exclusivo por sus plataformas NDC.
Sin embargo, las agencias de viajes alzaron la voz: perder al GDS como concentrador de oferta les implicaba tener que trabajar con múltiples plataformas NDC y no poder comparar a la hora de vender. Además, también las obligaba a desarrollar una API (Application Programming Interface, los programas específicos que permiten linkear las plataformas NDC de las aerolíneas con los sistemas de back office de las agencias de viajes) por cada compañía aérea.
Los “NDC Deals” volvieron a poner las cosas en su sitio: con la adopción extensiva de esa tecnología por parte de los GDS, las aerolíneas entendieron que podían desarrollar la personalización de las ventas sin desplazar a los Big Three y allanando la resistencia de las agencias de viajes.
Por supuesto no está dicha la última palabra y técnicamente no se ha firmado “la paz”. En realidad, el conflicto ha bajado de intensidad y ha avanzado hacia un gran reacomodamiento donde todos buscan un nuevo lugar.
¿Qué es ONE Order?
Básicamente se trata de un nuevo estándar en la distribución aerocomercial. En la actualidad, o hasta hace pocos años, la reserva de un pasajero generaba un PNR (Passenger Name Record) que servía para gestionar la reserva del asiento. A esto se sumaba el e-ticket (o boleto electrónico) que sirve tanto para la gestión contable como para aspectos prácticos concretos como el embarque y la tercera pata de la mesa eran los EMDS (Electronic Miscellaneous Documents), que sirven para cobrar el equipaje despachado y los demás ingresos auxiliares como el Wi-Fi o la elección de asientos.
ONE Order viene a reemplazar todo esto por un identificador único que contiene todas las incidencias e informaciones del viaje.
Offer & Orders
Es una iniciativa estratégica impulsada por la IATA que pretende modernizar los procesos comerciales. El gerenciamiento de las ofertas (Offer) pasa a estar en control total de las aerolíneas, con precios en tiempo real. En lugar de enviar únicamente asientos disponibles a un distribuidor, la propia aerolínea actúa como vendedor y permite “paquetizar” los servicios auxiliares (reserva de asientos, equipaje, acceso a WiFi, a salones VIP, etcétera). La gestión de las órdenes (Orders) consolida la compra en un único expediente o documento equivalente a un carrito de compras digital, reemplazando simultáneamente al PNR, al e-Ticket y al EMD.
En definitiva, mientras el modelo tradicional calculaba las tarifas y la disponibilidad, Offer & Orders crea la oferta de modo dinámico.
La perspectiva de los Consolidadores
Obviamente, involucrados en la distribución aérea moderna, los Consolidadores no han sido ajenos a todos estos cambios. A simple vista uno puede afirmar que su trabajo “se complicó”. En primera instancia, la aparición del NDC les supuso una fragmentación inicial del contenido que las obligó al desarrollo de múltiples APIs para asegurarse la vinculación y poder ofrecer contenidos NDC. Obviamente, esto las obligó a enfrentar inversiones no previstas. El resultado final es una gestión de contenidos múltiple y más completa, donde conviven lo aportado tradicionalmente por los GDS, lo nuevo del NDC y el contenido de las low cost.
Por otra parte, la política de sectorizar sus oferta que aplicaron las aerolíneas para impulsar y privilegiar el uso de sus plataformas NDC, también les puso presión a los consolidadores que, para mantenerse competitivos, no pueden renunciar a ese contenido.
A todo esto, el NDC trajo sus propias complicaciones, especialmente en lo referido a la gestión de cambios (reprogramaciones, reemisiones, etcétera) y en la falta de estándares consolidados.
Todo este despliegue extra le ha generado presión sobre los ingresos de los consolidadores con el enorme desafío de “subirse a la ola”, para no perder competitividad.
En definitiva, los consolidadores hoy deben reunir el contenido disperso para ofrecerlo a sus clientes, asumir la consecuente complejidad operativa y de posventa y automatizar el control financiero.
Temas relacionados
Más noticias de Turismo
